Aller au contenu

Dirigeants & indépendants — Lannion, Perros-Guirec & Trégor

Vous pilotez votre activité.
Qui prépare votre retraite ?

Faites le point sur votre future retraite et découvrez les possibilités d'épargne et de déduction fiscale adaptées à votre situation avec Thierry Mahaut, agent général MMA à Lannion et Perros-Guirec.

Plus de 20 ans d'expérience dans l'assurance des professionnels et le conseil patrimonial.

  • Vos possibilités de déduction, selon vos revenus
  • Vos anciens contrats Madelin ou PERP passés en revue
  • La protection de vos versements en cas d'arrêt de travail
Je demande mon bilan retraite gratuit

Gratuit et sans engagement — Deux agences dans le Trégor — Aucune souscription à cette étape.

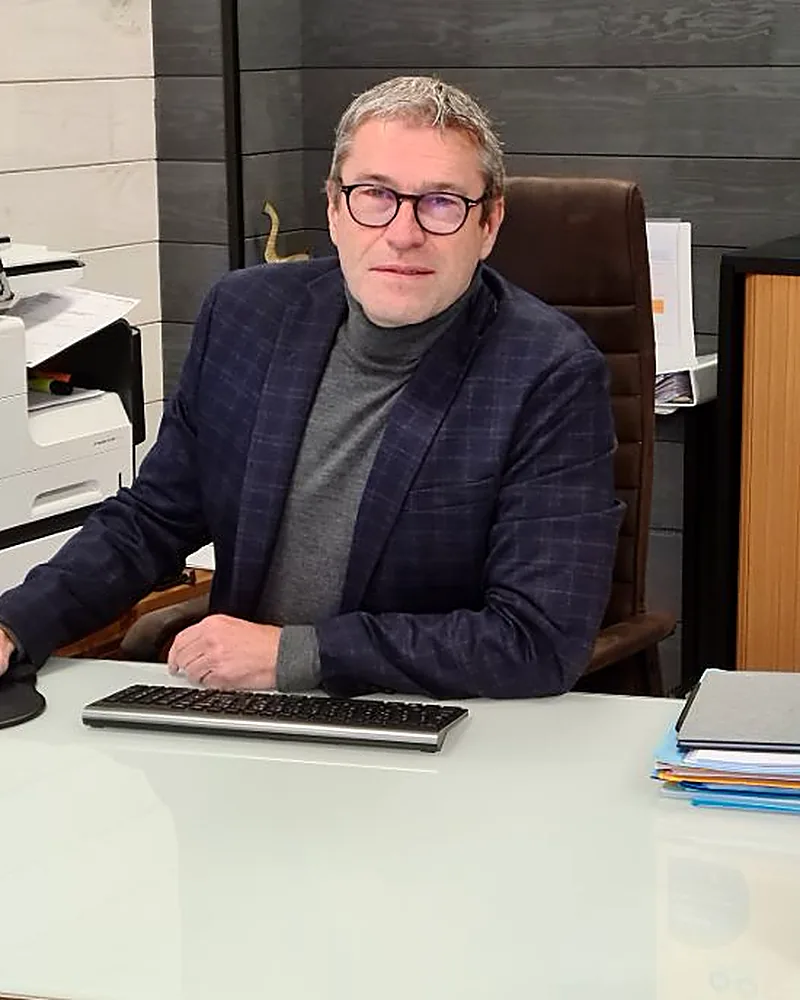
Thierry Mahaut, agent général MMA, à son bureau en agence

Thierry Mahaut, agent général MMA

Deux points d'accueil à Lannion et Perros-Guirec, une même équipe.

Le constat

Votre activité avance. Votre préparation retraite aussi ?

Quand on dirige une entreprise ou que l'on exerce en indépendant, la retraite passe souvent après les urgences du jour. Trois questions méritent pourtant une réponse claire.

  1. Quels revenus pourrez-vous percevoir une fois à la retraite ?

    Vos droits dépendent de votre parcours, de vos statuts successifs et de vos cotisations. Votre relevé de carrière, consultable sur info-retraite.fr, est un bon point de départ ; le bilan permet de le mettre en perspective avec le niveau de vie que vous visez.

  2. Quelles possibilités fiscales sont applicables à votre situation ?

    Selon votre statut (travailleur non salarié ou dirigeant assimilé salarié), vos revenus et vos plafonds disponibles, des versements sur un PER peuvent être déductibles. Cela s'étudie au cas par cas, sans promesse d'économie d'impôt.

  3. Votre épargne actuelle correspond-elle réellement à vos objectifs ?

    Ancien contrat Madelin, PERP, assurance vie, épargne d'entreprise : chaque dispositif a ses règles. Avant d'ajouter une solution, il est utile de savoir précisément ce que vous détenez déjà.

Avant de choisir une solution, commencez par faire le point sur votre situation.

MMA PER Avenir

Préparez votre retraite à votre rythme.

MMA PER Avenir est un plan d'épargne retraite individuel ouvert au plus grand nombre et adaptable à votre situation. Pour chaque possibilité, voici ce qu'elle permet et ses limites.

Constituer et regrouper votre épargne retraite

Versements libres quand votre trésorerie le permet, ou versements automatiques pour avancer régulièrement. Vos anciens contrats Madelin ou PERP peuvent y être transférés : toute votre épargne retraite est réunie dans un seul contrat, qui vous suit tout au long de votre parcours professionnel.

À savoir : l'épargne est en principe indisponible jusqu'au départ à la retraite, sauf cas de déblocage anticipé prévus par la loi. Un transfert n'est pas toujours avantageux : un ancien contrat peut comporter des garanties à conserver. Nous le vérifions avec vous.

Choisir, à chaque versement, de le déduire ou non

Vos versements volontaires effectués avant 70 ans peuvent être déduits de votre revenu ou de votre bénéfice imposable, dans les limites réglementaires. Vous décidez versement par versement, selon votre année.

À savoir : la déduction n'est pas une exonération : en contrepartie, les versements déduits sont soumis à l'impôt sur le revenu à la sortie, en rente comme en capital. Son intérêt dépend de votre taux d'imposition aujourd'hui et à la retraite.

Choisir un mode de gestion selon votre profil et votre horizon

Gestion à horizon (Horizon Équilibré ou Horizon Dynamique) : votre épargne est progressivement orientée vers le support en euros, pour y être entièrement investie à la date de votre départ. MMA Vie ajuste la répartition chaque semestre, automatiquement et sans frais.

Gestion libre : vous répartissez votre épargne entre le support en euros et une vingtaine de supports en unités de compte gérés par Covéa Finance (dont des fonds labellisés et un support immobilier), avec un arbitrage gratuit par an et des options de sécurisation automatiques.

À savoir : les montants investis en unités de compte ne sont pas garantis : leur valeur fluctue à la hausse comme à la baisse, avec un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.

Choisir librement votre sortie à la retraite

À la retraite, vous choisissez : capital en une ou plusieurs fois, rente viagère, ou une combinaison des deux. Si vous optez pour la rente, plusieurs formules existent (voir ci-dessous).

À savoir : les sommes transférées depuis un ancien contrat retraite obligatoire d'entreprise (article 83) ne peuvent être versées qu'en rente. La fiscalité de la sortie dépend du choix fait à chaque versement.

Les plus de MMA PER Avenir

Une protection pour vous et vos proches, avant même la retraite.

Quand on est indépendant, un arrêt de travail peut interrompre l'épargne au pire moment. MMA PER Avenir prévoit des garanties pour que votre projet retraite ne s'arrête pas avec vous.

  • Option réservée aux indépendants (TNS)

    Garantie Relais en cas d’arrêt de travail

    Après un accident ou une maladie, MMA rembourse ou prend en charge vos versements automatiques : jusqu'à la reprise d'activité en cas d'incapacité temporaire totale de travail, ou jusqu'à l'âge prévu de départ à la retraite (67 ans au plus) en cas d'invalidité permanente totale.

  • En option

    Garantie Relais en cas de décès

    En cas de décès avant 67 ans, MMA prend en charge les versements automatiques prévus entre la date du décès et le terme de l'horizon de liquidation.

  • Incluse au contrat

    Garantie plancher en cas de décès

    En cas de décès avant 80 ans, si votre épargne est inférieure au cumul des montants investis (nets de frais et de rachats), MMA prend en charge la différence, dans la limite de 155 000 € tous contrats MMA comportant une garantie similaire.

Les garanties Relais portent sur les versements automatiques mis en place. Garanties applicables selon conditions, limites et exclusions du contrat MMA PER Avenir. Elles ne garantissent pas la valeur de votre épargne de votre vivant : les unités de compte restent exposées à un risque de perte en capital.

Une rente dont les règles sont connues dès aujourd'hui

Si vous choisissez une rente à la retraite, vous savez dès chaque versement sur quelle base elle sera calculée.

Une table de calcul fixée à chaque versement
La rente issue de chaque versement sera calculée avec la table de mortalité en vigueur au jour du versement (TGF 05 à ce jour), même si les tables évoluent d'ici votre départ.
La rente qui vous ressemble
Rente viagère, rente avec annuités garanties (10, 15 ou 20 ans), ou rente « confort » majorée les premières années de la retraite, puis minorée ensuite.
Vos proches protégés
Avec l’option réversion, votre rente peut continuer à être versée à la personne de votre choix, à hauteur de 60 %, 100 % ou 150 % de son montant.
Une rente versée à vie
La rente viagère est versée tant que vous êtes en vie et peut être revalorisée chaque année.

Selon conditions, limites et exclusions du contrat MMA PER Avenir.

Quelles options sont pertinentes dans votre situation ?

Je demande mon bilan retraite gratuit

Comment fonctionne un PER

Votre épargne retraite, de la vie active au départ à la retraite.

Phase 1

Pendant la vie active

  1. Vos versements

    Libres ou programmés, selon votre trésorerie et les règles du contrat.

  2. Votre choix fiscal

    Pour chaque versement volontaire : le déduire de votre revenu imposable (dans la limite de votre plafond) ou non. Ce choix détermine la fiscalité à la sortie.

  3. L'investissement

    Support en euros et/ou unités de compte, en gestion à horizon ou en gestion libre.

  4. La constitution de l'épargne

    L'épargne évolue selon les supports choisis. Elle est en principe indisponible jusqu'à la retraite.

Phase 2

Au départ à la retraite

  1. Le mode de sortie

    Capital (en une ou plusieurs fois), rente viagère, ou une combinaison des deux, selon l’origine des sommes.

  2. La fiscalité

    Elle dépend de votre choix à l’entrée (versements déduits ou non) et du mode de sortie retenu.

  3. La disponibilité

    L’épargne devient disponible à la liquidation de vos droits à la retraite ou à l’âge légal de départ.

De votre vie active à votre retraite : schéma de principe d'un PER individuel, non contractuel. Les modalités exactes de MMA PER Avenir figurent dans sa notice d'information.

Avant la retraite : les cas de déblocage anticipé

L'épargne est en principe bloquée jusqu'à la retraite. Vous pouvez toutefois la débloquer :

Pour acheter votre résidence principale

sauf pour les sommes issues de versements obligatoires d'entreprise.

En cas d'accident de la vie

  • décès du conjoint ou du partenaire de PACS ;
  • invalidité du titulaire, de ses enfants, de son conjoint ou de son partenaire de PACS ;
  • surendettement ;
  • fin des droits à l'assurance chômage ;
  • cessation d'activité non salariée à la suite d'une liquidation judiciaire.

Article L224-4 du Code monétaire et financier, selon conditions du contrat. En savoir plus : service-public.gouv.fr (nouvel onglet).

À la sortie : ce que change votre choix fiscal

Les versements que vous avez déduits sont soumis à l'impôt sur le revenu à la sortie, en rente comme en capital. Ceux que vous n'avez pas déduits ne le sont pas pour la part correspondant aux versements, en cas de sortie en capital. Les gains suivent leur propre fiscalité.

Voir le détail par mode de sortie
Fiscalité de la sortie selon le choix fait à l'entrée et le mode de sortie
Versements… Sortie en capital Sortie en rente
déduits à l'entrée Part correspondant aux versements imposée au barème de l'impôt sur le revenu ; gains soumis au prélèvement forfaitaire et aux prélèvements sociaux. Rente imposée selon le régime des pensions, et prélèvements sociaux sur une fraction.
non déduits Part correspondant aux versements exonérée d'impôt sur le revenu ; gains soumis au prélèvement forfaitaire et aux prélèvements sociaux. Fraction de la rente imposable selon l'âge au premier versement de la rente, et prélèvements sociaux.

Règles en vigueur à la date de mise à jour, susceptibles d'évoluer. Votre situation est étudiée lors du bilan.

Frais, risques, disponibilité : l'essentiel

Frais
Frais sur versements, frais de gestion annuels, frais éventuels d'arbitrage et frais propres aux unités de compte. Ils sont détaillés dans le document d'informations clés et la notice, remis avant toute adhésion.
Risque de perte en capital
Les unités de compte n'offrent pas de garantie en capital. Le support en euros bénéficie d'une garantie en capital apportée par l'assureur, dans les conditions du contrat.
Disponibilité
Épargne en principe bloquée jusqu'à la retraite, hors cas de déblocage anticipé prévus par la loi.
Transfert
Transfert possible vers un autre PER ; frais limités par la réglementation à 1 % au maximum pendant les cinq premières années, puis nuls.

Pourquoi Thierry Mahaut ?

Un accompagnement de proximité, dans deux agences du Trégor.

Agent général MMA depuis plusieurs années, Thierry Mahaut s'appuie sur plus de 20 ans d'expérience dans l'assurance des professionnels et le conseil patrimonial. Avec ses équipes à Lannion et Perros-Guirec, il accompagne les professionnels dans leurs réflexions sur l'épargne, la prévoyance et la préparation de leur retraite.

L'équipe compte notamment Vincent Ollivier, conseiller en assurances professionnelles et particuliers, et Agnès Le Page. Que vous passiez par Lannion ou par Perros-Guirec, vous vous adressez à la même agence MMA, avec le même niveau d'exigence.

Agent général MMA
Représentant du réseau MMA dans le Trégor
Plus de 20 ans
d'expérience déclarée en assurance des professionnels et conseil patrimonial
Deux agences
Lannion et Perros-Guirec, sous une même direction
ORIAS n° 17005856
Intermédiaire immatriculé (vérifiable sur orias.fr)
Deux points d'accueil à Lannion et Perros-Guirec Schéma de situation non à l'échelle : l'agence de Perros-Guirec, sur la Côte de Granit Rose, et l'agence de Lannion, à une dizaine de kilomètres au sud, au cœur du Trégor. Manche Côte de Granit Rose Perros-Guirec 13/15 rue des Sept Îles Lannion 2 bis avenue Pierre Marzin Schéma non à l'échelle
Deux points d'accueil à Lannion et Perros-Guirec, au cœur du Trégor.

Deux agences, un même accompagnement.

Retrouvez les équipes MMA Thierry Mahaut à Lannion et à Perros-Guirec, au cœur du Trégor.

Bilan retraite gratuit · environ 2 minutes

Trois étapes pour faire avancer votre projet retraite.

  1. Étape 1 : Je précise mes objectifs.

    Deux questions pour cerner votre situation professionnelle et ce que vous attendez du bilan.

  2. Étape 2 : Je décris ma situation et mes besoins.

    Votre horizon de départ, une fourchette d'effort d'épargne et vos éventuels contrats existants.

  3. Étape 3 : L'agence me recontacte pour organiser mon bilan.

    Vous pouvez indiquer l'agence la plus pratique pour vous. Aucun déplacement ni rendez-vous n'est fixé avant que l'équipe ait convenu des modalités avec vous.

Vous préférez en parler de vive voix ?
Appelez l'agence au 02 96 37 41 62.

Pour un bilan utile, vous pourrez préparer :

  • votre dernier avis d'impôt sur le revenu ;
  • votre relevé de carrière (info-retraite.fr) ;
  • les relevés de vos contrats d'épargne retraite existants.

Formulaire de demande de bilan retraite gratuit

Commençons par votre projet.

Quelle est votre situation professionnelle ?

Quel est votre objectif principal ?

Où en êtes-vous dans votre préparation retraite ?

Dans combien de temps pensez-vous prendre votre retraite ?

Quel montant pourriez-vous envisager d'épargner chaque mois ?

Ces fourchettes servent uniquement à préparer l'échange : elles ne constituent pas une recommandation d'investissement.

Avez-vous déjà un dispositif d'épargne retraite ? (facultatif)

Comment pouvons-nous vous recontacter ?

Tous les champs sont obligatoires, sauf mention contraire.

Pour être rappelé(e) au sujet de votre bilan.

Pour vous confirmer les modalités.

Quelle agence est la plus pratique pour vous ? (facultatif)

Ce choix indique une préférence de contact ou de rencontre. Il ne constitue ni une réservation ni un rendez-vous confirmé.

Vos données (identité, coordonnées, réponses au questionnaire) sont traitées par Thierry Mahaut, agent général MMA, responsable du traitement, afin de répondre à votre demande de bilan retraite et de vous recontacter à ce sujet. Elles sont destinées à l'équipe des agences MMA de Lannion et Perros-Guirec et, le cas échéant, à MMA dans le cadre de l'étude de votre projet ; elles transitent par notre hébergeur, Netlify. Elles sont conservées au maximum 3 ans après le dernier contact de votre part. Vous pouvez exercer vos droits d'accès, de rectification, d'effacement, d'opposition et de limitation en écrivant à alexandre.mahaut@gmail.com. Politique de confidentialité.

Gratuit et sans engagement — Aucun paiement demandé — Vos coordonnées servent au traitement de votre demande.

Questions fréquentes

Vos questions sur le PER et le bilan

Réponses générales, à compléter par l'étude de votre situation. Pour aller plus loin : le PER sur service-public.gouv.fr (nouvel onglet).

Le PER MMA Avenir est-il adapté aux travailleurs indépendants ?

Oui, il est ouvert quel que soit votre statut : artisans, commerçants, professions libérales, gérants majoritaires. Vos versements volontaires peuvent être déduits de votre bénéfice imposable, dans les limites légales, et une option est spécialement prévue pour les TNS : la garantie Relais en cas d'arrêt de travail, qui prend en charge vos versements automatiques après un accident ou une maladie, selon conditions.

Son intérêt réel dépend de votre situation : revenus, fiscalité, horizon de retraite, épargne déjà constituée, besoin de disponibilité de votre argent. C'est précisément l'objet du bilan. Les dirigeants assimilés salariés (par exemple un président de SAS) peuvent aussi adhérer à un PER, avec des règles fiscales qui leur sont propres.

Puis-je bénéficier d’une déduction fiscale ?

Les versements volontaires effectués avant 70 ans sur un PER peuvent être déduits de votre revenu imposable, dans la limite d'un plafond. Ce n'est pas un avantage définitif : les sommes déduites sont imposées à la sortie.

La déduction est généralement d'autant plus intéressante que votre taux marginal d'imposition est élevé pendant votre activité et plus faible à la retraite, sans que cela puisse être garanti. Vous pouvez aussi choisir de ne pas déduire vos versements, ce qui modifie la fiscalité à la sortie. Aucune économie d'impôt ne peut être annoncée avant l'étude de votre situation.

Comment connaître mon plafond de déduction ?

Pour les versements déduits du revenu global, le plafond disponible figure sur votre dernier avis d'impôt sur le revenu, dans la rubrique consacrée au plafond épargne retraite ; il peut tenir compte de plafonds non utilisés des années précédentes, selon les règles en vigueur.

Les travailleurs non salariés peuvent, sous conditions, déduire leurs versements de leur bénéfice professionnel selon un plafond spécifique, calculé à partir du bénéfice imposable et du plafond annuel de la Sécurité sociale. Le bilan permet de vérifier le plafond applicable à votre cas.

Mon épargne est-elle bloquée jusqu’à la retraite ?

En principe, oui : c'est la contrepartie du cadre fiscal du PER. L'épargne devient disponible à la liquidation de vos droits à la retraite ou à l'âge légal de départ.

La loi prévoit des cas de déblocage anticipé : décès du conjoint ou du partenaire de PACS ; invalidité du titulaire, de ses enfants, de son conjoint ou partenaire ; surendettement ; expiration des droits à l'assurance chômage ; cessation d'activité non salariée à la suite d'une liquidation judiciaire ; acquisition de la résidence principale (ce dernier cas ne concerne pas les sommes issues de versements obligatoires). Il est donc important de n'y placer que des sommes dont vous n'aurez pas besoin avant la retraite.

Puis-je transférer un ancien contrat Madelin ou PERP ?

Oui. MMA PER Avenir peut recevoir le transfert de vos contrats Madelin ou PERP, dans le compartiment de vos versements individuels : ces sommes pourront alors, à la retraite, être récupérées en capital comme en rente. Vous regroupez ainsi votre épargne retraite dans un seul contrat.

Un transfert n'est pas systématiquement avantageux : certains anciens contrats comportent des caractéristiques (par exemple un taux garanti ou des conditions de rente) qu'un transfert ferait perdre, et des frais de transfert peuvent s'appliquer. Le bilan permet de comparer précisément ce que vous détenez avant toute décision.

Puis-je récupérer mon épargne en capital ?

Oui, pour vos versements individuels (y compris les sommes transférées d'un Madelin ou d'un PERP) et pour l'épargne salariale transférée : à la retraite, vous choisissez un capital unique ou fractionné, une rente viagère, ou une combinaison des deux, sauf si vous avez expressément opté pour la rente.

Seules les sommes issues de versements obligatoires d'entreprise (anciens contrats « article 83 ») sont versées obligatoirement en rente. La fiscalité diffère selon le mode de sortie et selon que vos versements ont été déduits ou non.

Et si un accident ou une maladie m’empêche de travailler ?

Pour les travailleurs non salariés, MMA PER Avenir propose en option la garantie Relais en cas d'arrêt de travail : MMA rembourse ou prend en charge vos versements automatiques jusqu'à la reprise d'activité en cas d'incapacité temporaire totale, ou jusqu'à l'âge prévu de départ à la retraite (67 ans au plus) en cas d'invalidité permanente totale.

Votre préparation retraite n'est donc pas interrompue par un coup dur. Cette option s'applique selon les conditions, limites et exclusions du contrat ; nous vous les présentons lors du bilan.

Que se passe-t-il pour mes proches si je décède avant la retraite ?

Votre épargne est transmise aux bénéficiaires que vous avez désignés, sous forme de capital ou de rente. La garantie plancher, incluse au contrat, s'applique en cas de décès avant 80 ans : si votre épargne est inférieure au cumul des montants investis (nets de frais et de rachats), MMA prend en charge la différence, dans la limite de 155 000 €.

En option, la garantie Relais en cas de décès prend en charge, en cas de décès avant 67 ans, les versements automatiques prévus jusqu'au terme de l'horizon de liquidation. Et à la retraite, l'option réversion permet de prolonger votre rente au profit d'un proche (60 %, 100 % ou 150 %).

Quels sont les frais et les risques du PER ?

Comme tout contrat d'épargne retraite, MMA PER Avenir comporte des frais : frais sur versements, frais de gestion annuels, frais éventuels d'arbitrage et frais propres aux supports en unités de compte. Leur montant figure dans le document d'informations clés et la notice d'information, remis avant toute adhésion. En gestion à horizon, les ajustements semestriels de répartition sont réalisés sans frais ; en gestion libre, un arbitrage par an est gratuit.

Côté risques : les unités de compte présentent un risque de perte en capital ; le support en euros bénéficie d'une garantie en capital apportée par l'assureur, dans les conditions du contrat ; l'épargne est en principe indisponible jusqu'à la retraite ; l'intérêt fiscal dépend de votre situation et de l'évolution de la législation. Le transfert vers un autre PER reste possible, avec des frais limités par la réglementation à 1 % au maximum pendant les cinq premières années, puis nuls.

Comment se déroule le bilan retraite gratuit ?

Après votre demande, un membre de l'équipe vous recontacte pour convenir des modalités du bilan (vous pouvez aussi appeler directement l'agence au 02 96 37 41 62). Celui-ci consiste à faire le point sur votre situation professionnelle et familiale, vos objectifs, votre horizon de départ, votre épargne existante et vos capacités d'épargne.

À l'issue du bilan, vous savez si une solution comme le PER MMA Avenir peut répondre à vos objectifs, et dans quelles conditions. Le bilan est gratuit et ne vous engage à rien.

Puis-je être accompagné à Lannion ou à Perros-Guirec ?

Oui. Thierry Mahaut dirige les deux agences MMA : 2 bis avenue Pierre Marzin à Lannion, et 13/15 rue des Sept Îles à Perros-Guirec. C'est la même équipe et le même accompagnement.

Indiquez simplement l'agence la plus pratique pour vous dans le formulaire, ou choisissez « Sans préférence ». Ce choix est une préférence : l'équipe vous recontacte pour convenir des modalités.

Dois-je souscrire un PER après le bilan ?

Non. Le bilan est gratuit et sans engagement : aucune souscription n'est imposée à son issue.

Si une solution vous est proposée, vous recevrez au préalable les documents d'information réglementaires, notamment le document d'informations clés et la notice d'information, et vous disposerez du temps nécessaire pour décider. En cas d'adhésion, un délai de renonciation est prévu par la réglementation.

Préparez votre retraite avec un interlocuteur proche de vous.

À Lannion comme à Perros-Guirec, l'agence MMA Thierry Mahaut vous accompagne pour faire le point sur votre projet retraite et les solutions d'épargne susceptibles de répondre à vos objectifs.

Je demande mon bilan retraite gratuit

Gratuit et sans engagement — Votre demande est transmise à l'équipe MMA Thierry Mahaut.

Ou par téléphone : 02 96 37 41 62